Domain forum-fotografie.de kaufen?
Wir ziehen mit dem Projekt
forum-fotografie.de um.
Sind Sie am Kauf der Domain
forum-fotografie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain forum-fotografie.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Einkünfteerzielung-und-Liebhaberei-im
Top-Angebote
Produkte zum Begriff Einkünfteerzielung-und-Liebhaberei-im:
-
Die Kamera im FokusDie Kamera im Fokus , Von der gekurbelten zur digitalen Filmkunst in der deutschen Kinematografie , Schläuche & Leitungen > Motorkühlung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: CineGraph Buch##, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße Abbildungen, Keyword: Filmtechnik; Filmproduktion; Filmmaterial; Lichtsetzung; digitale Kamera; CineGraph, Fachschema: Film / Kritik, Rezeption~Film / Recht, Produktion, Wirtschaft, Fachkategorie: Filmproduktion: Produktionstechniken, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 146, Höhe: 17, Gewicht: 253, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Trennung von Einkünfteerzielung und Steuerschuldnerschaft, Gebundene Ausgabe von Jörn Grosch, Springer Fachmedien Wiesbaden GmbH,Die Trennung Von Einkünfteerzielung Und Steuerschuldnerschaft, Gebundene Ausgabe Von Jörn Grosch, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-21372-5, Seitenanzahl: 23074,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiserin Elisabeth im Fokus der Fotografie, Biografien von Christian NieselKaum eine historische Figur schwebt so zwischen Mythos und Realität wie Kaiserin Elisabeth von Österreich. Umgeben von romantischen Legenden, tragischen Erzählungen und anhaltender Faszination, war sie zugleich ein Kind ihrer Zeit und ihrer eigenen Widersprüche. Zwischen Hofzeremoniell und Freiheitsdrang, Schönheitspflege und Melancholie, Disziplin und Eskapismus war Sisi auch eine Frau, die sich intensiv mit dem Bild beschäftigte, das sie von sich zeigen oder lieber verbergen wollte. In diesem Spannungsfeld war die Fotografie ein noch junges und doch schon machtvolles Instrument der Inszenierung. Elisabeth, die öffentliche Zurschaustellung verabscheute, nutzte sie zunächst zögerlich, dann gezielt. Sie erkannte die Wirkung der Bilder, kontrollierte ihre Entstehung und strebte nach einer Form von Unsterblichkeit, die sich nicht über Porträts in Öl, sondern über Fotografien vermitteln liess – flüchtig und doch bleibend. Ein faszinierender Blick auf eine Herrscherin, deren Abbild zur Ikone wurde – und deren wahres Gesicht bis heute im Schatten liegt.29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Wie beeinflussen Blende, Verschlusszeit und ISO-Wert das Belichtungsdreieck bei der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Sensors. Eine Änderung einer dieser Einstellungen wirkt sich auf die anderen beiden aus, um die richtige Belichtung zu erreichen. **
-
Welche Rolle spielen Blende, Verschlusszeit und ISO-Wert beim Belichtungsdreieck in der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks, die die Helligkeit eines Fotos beeinflussen. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Bildsensors. Zusammen bestimmen sie die richtige Belichtung eines Fotos. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Einkünfteerzielung-und-Liebhaberei-im:
-
Einkünfteerzielung und Liebhaberei im Einkommensteuerrecht, Taschenbuch von Judith Boos, Diplomica Verlag GmbH, 978-3-8366-7578-9Einkünfteerzielung Und Liebhaberei Im Einkommensteuerrecht, Taschenbuch Von Judith Boos, Diplomica Verlag Gmbh, 978-3-8366-7578-9, Seitenanzahl: 10849,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kamera im FokusDie Kamera im Fokus , Von der gekurbelten zur digitalen Filmkunst in der deutschen Kinematografie , Schläuche & Leitungen > Motorkühlung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: CineGraph Buch##, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße Abbildungen, Keyword: Filmtechnik; Filmproduktion; Filmmaterial; Lichtsetzung; digitale Kamera; CineGraph, Fachschema: Film / Kritik, Rezeption~Film / Recht, Produktion, Wirtschaft, Fachkategorie: Filmproduktion: Produktionstechniken, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 146, Höhe: 17, Gewicht: 253, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Wie beeinflussen Blende, Verschlusszeit und ISO-Wert das Belichtungsdreieck bei der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Sensors. Eine Änderung einer dieser Einstellungen wirkt sich auf die anderen beiden aus, um die richtige Belichtung zu erreichen. **
Ähnliche Suchbegriffe für Einkünfteerzielung-und-Liebhaberei-im
-
Die Trennung von Einkünfteerzielung und Steuerschuldnerschaft, Gebundene Ausgabe von Jörn Grosch, Springer Fachmedien Wiesbaden GmbH,Die Trennung Von Einkünfteerzielung Und Steuerschuldnerschaft, Gebundene Ausgabe Von Jörn Grosch, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-21372-5, Seitenanzahl: 23074,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiserin Elisabeth im Fokus der Fotografie, Biografien von Christian NieselKaum eine historische Figur schwebt so zwischen Mythos und Realität wie Kaiserin Elisabeth von Österreich. Umgeben von romantischen Legenden, tragischen Erzählungen und anhaltender Faszination, war sie zugleich ein Kind ihrer Zeit und ihrer eigenen Widersprüche. Zwischen Hofzeremoniell und Freiheitsdrang, Schönheitspflege und Melancholie, Disziplin und Eskapismus war Sisi auch eine Frau, die sich intensiv mit dem Bild beschäftigte, das sie von sich zeigen oder lieber verbergen wollte. In diesem Spannungsfeld war die Fotografie ein noch junges und doch schon machtvolles Instrument der Inszenierung. Elisabeth, die öffentliche Zurschaustellung verabscheute, nutzte sie zunächst zögerlich, dann gezielt. Sie erkannte die Wirkung der Bilder, kontrollierte ihre Entstehung und strebte nach einer Form von Unsterblichkeit, die sich nicht über Porträts in Öl, sondern über Fotografien vermitteln liess – flüchtig und doch bleibend. Ein faszinierender Blick auf eine Herrscherin, deren Abbild zur Ikone wurde – und deren wahres Gesicht bis heute im Schatten liegt.29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
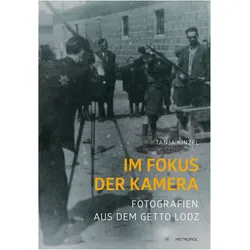
Im Fokus der Kamera, Fachbücher von Tanja KinzelDas Getto Lodz hatte aufgrund seiner speziellen Geschichte der Fokussierung auf Arbeit – einerseits als zu nutzender, auszubeutender Produktionsfaktor für das Deutsche Reich und andererseits als lebensrettende Massnahme für das Überleben der Gettobevölkerung – eine besondere Stellung inne, die zur Entstehung umfangreicher fotografischer Bestände diverser Protagonisten beitrug. Polizisten, SS-Angehörige und zivile Funktionäre waren im Getto mit der Kamera unterwegs, da sie an der fotografischen Herausstellung ihrer Erfolge ebenso interessiert waren wie der Judenrat, wenn auch aus unterschiedlichen Gründen. Ferner dokumentierten jüdische Fotografen heimlich all das, was sie für die Nachwelt für überlieferungswürdig hielten. Dieses umfassende Engagement hat zu einem fotografischen Gesamtbestand von über 16.000 Aufnahmen beigetragen. Das führt zu der Frage, wie mit diesem einzigartigen Konvolut umzugehen ist: Auch wenn die Aufnahmen aufgrund ihrer Erinnerungsfunktion sehr gefragt sind, ist die Nutzung von Medium und Material ambivalent, waren doch Anlässe, Interessen und Motivationen zu fotografieren unterschiedlich, wie der vielfältige und disparate Fundus der überlieferten Aufnahmen zeigt. In der vorliegenden Arbeit werden die Aufnahmen aus dem Getto Lodz im Kontext ihrer Entstehung verortet und als Dokumente von Interessenlagen und eines spezifischen fotografischen Settings, das die verschiedenen Perspektiven der Fotografierenden einbezieht, analysiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strukturwandel zur Liebhaberei. Steuerliche Konsequenzen und Gestaltungsmöglichkeiten, Taschenbuch von Stefan Krause, GRIN, 978-3-668-55561-7Strukturwandel Zur Liebhaberei. Steuerliche Konsequenzen Und Gestaltungsmöglichkeiten, Taschenbuch Von Stefan Krause, Grin, 978-3-668-55561-7, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Blende, Verschlusszeit und ISO-Wert beim Belichtungsdreieck in der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks, die die Helligkeit eines Fotos beeinflussen. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Bildsensors. Zusammen bestimmen sie die richtige Belichtung eines Fotos. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.